典当行的由来
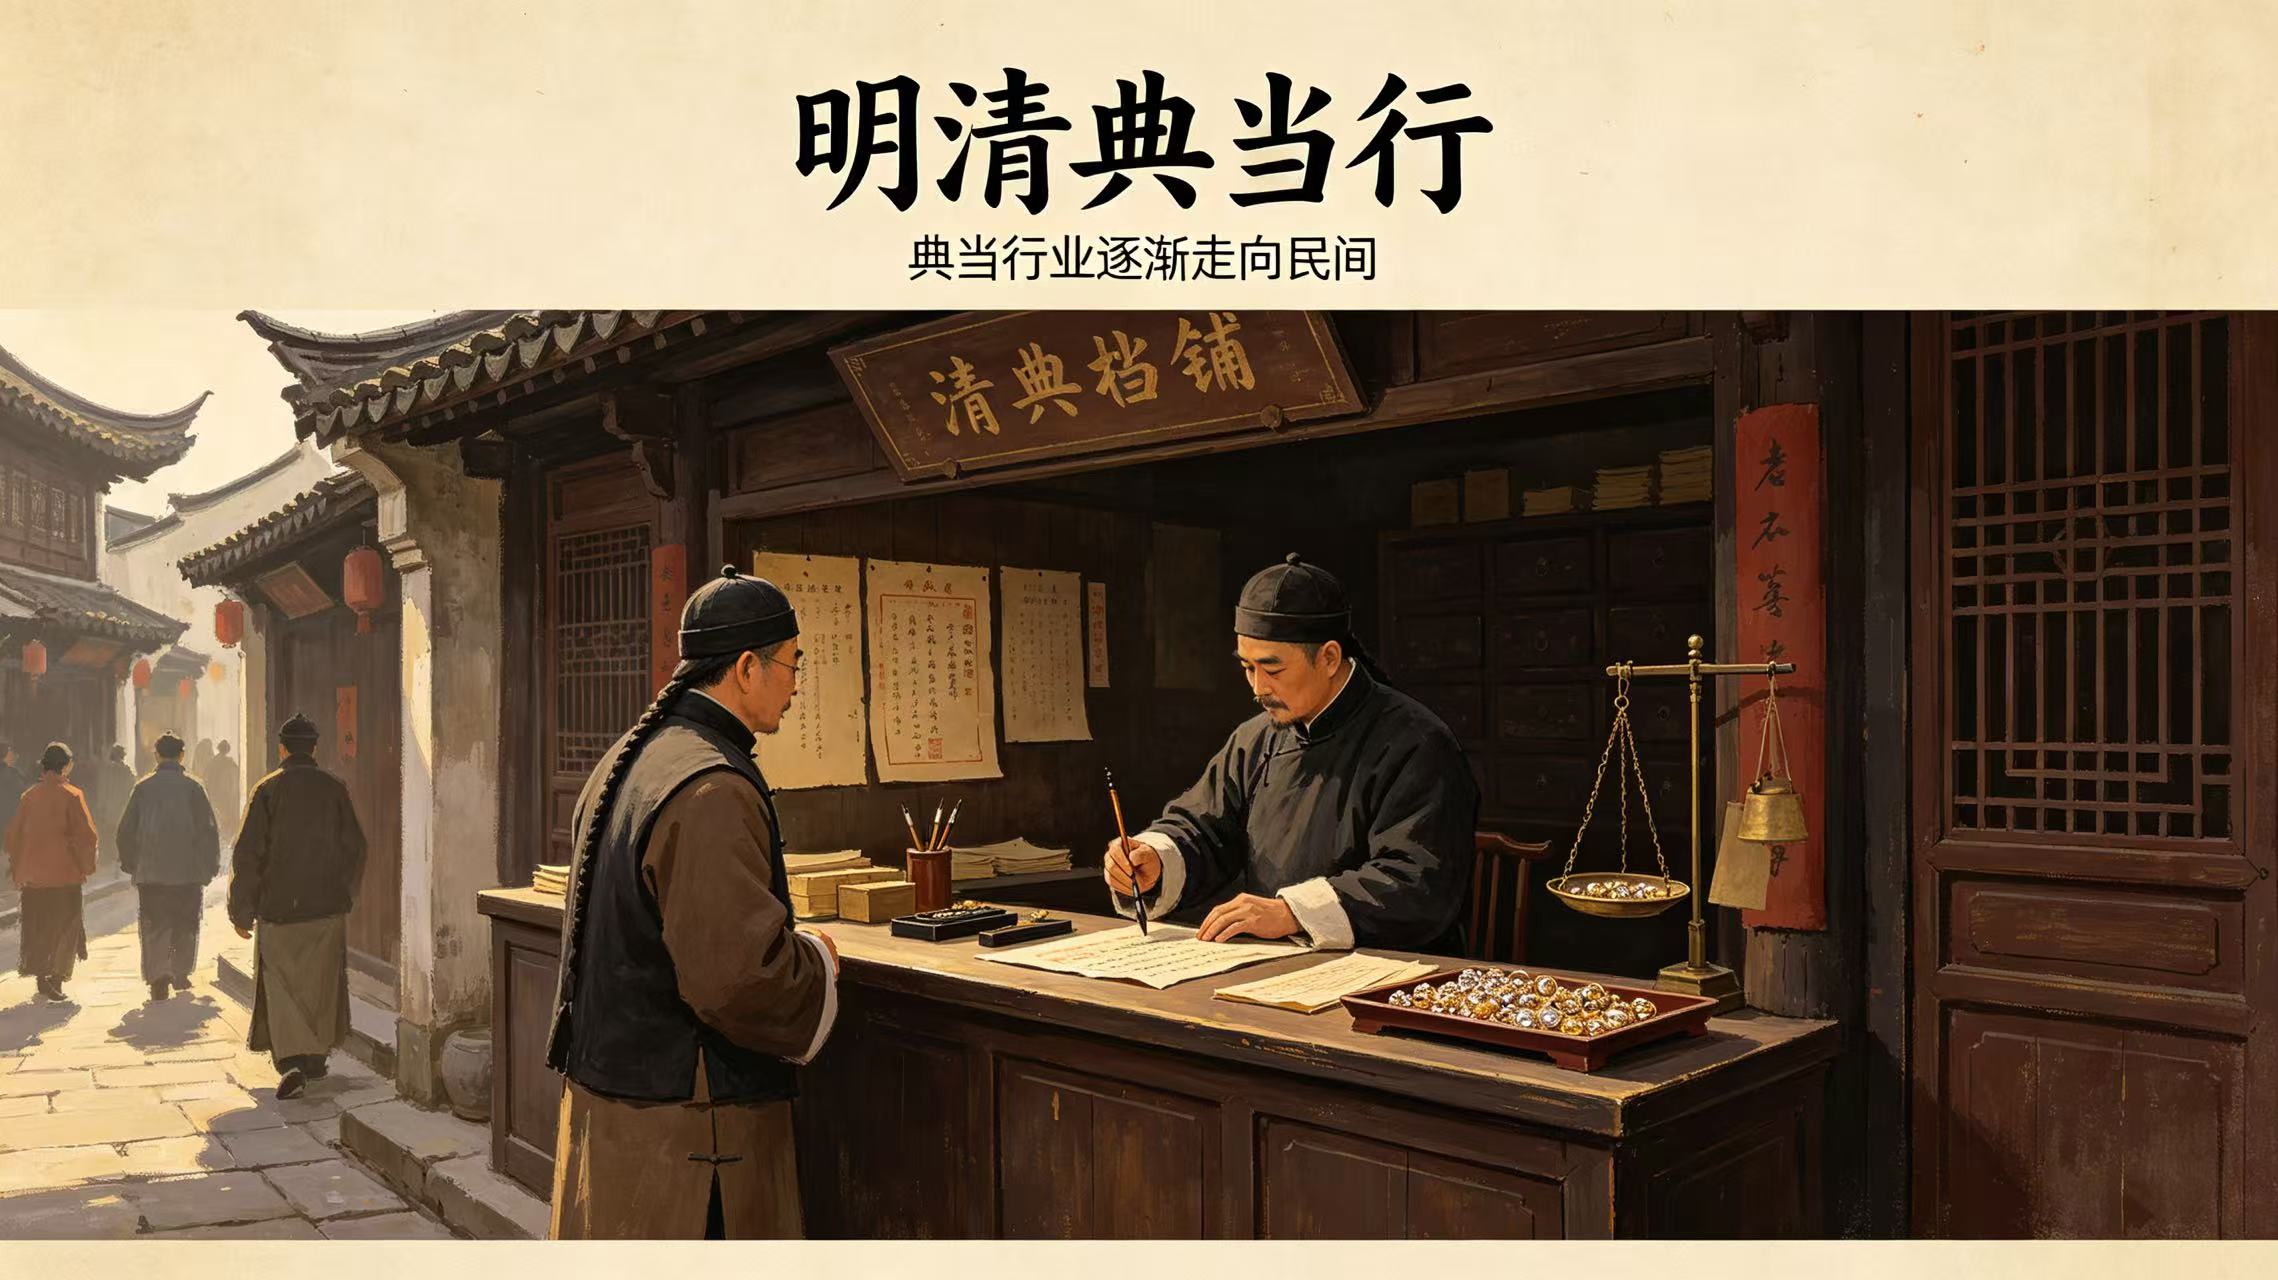
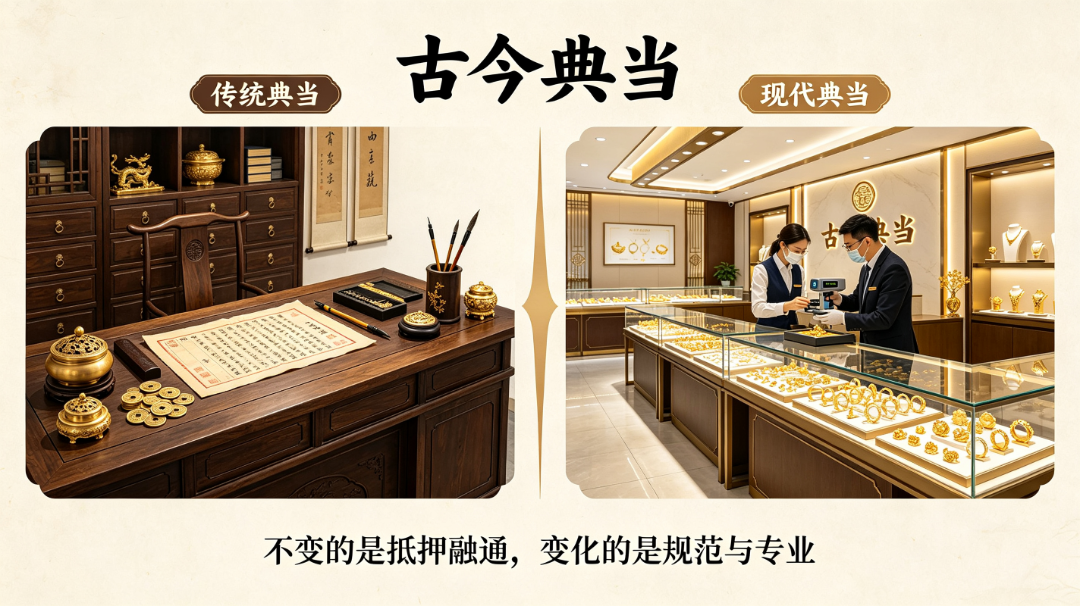
典当行的由来:从“以物换钱”看古代质库的演变 “典”和“当”,都有“抵押、暂借”的意思。 典当行,就是以财物为抵押,向人们提供短期资金融通的机构。它的核心逻辑很古老:把物品暂时押出去,拿到钱;约定期限内还钱,再把物品赎回来。 这种行为并不是近代才出现的。早在古代,随着商业往来和民间资金周转需求增加,专门经营动产抵押的机构逐渐形成。 典当的早期形态,常被追溯到古代的质库。 “质”是抵押,“库”是存放物品的地方。 质库,就是专门收取抵押品、提供借款的场所。人们可以把衣物、金银器物、农具或其他值钱物品押给质库,换取一定数额的钱。 这和后来典当行的基本逻辑已经非常接近: • 借款人提供抵押物 • 机构评估物品价值 • 按价值比例放款 • 约定还款期限和利息 • 到期还款后取回抵押品 • 逾期未赎,抵押品可能被处置 因此,质库可以看作中国古代典当业的重要源头。 典当行业的发展:从寺庙经营到民间普及 早期的质库,有些与寺院、官府或富商经营有关。 寺院在当时拥有较多财富和稳定资产,也常参与放贷、抵押等金融活动。 随着商品经济发展,抵押借款的需求越来越大,质库逐渐从寺院和豪强经营中走向更广阔的民间社会。 到了唐宋以后,类似机构更加活跃,名称也逐渐丰富,如解库、典库、质铺等。 “解”有“押出、解钱”的意思。 人们把物品押进去,换回现钱,所以这类机构也被称为“解库”。 明清时期:典当行逐渐成熟 明清时期,典当业进一步发展,成为民间金融体系中比较常见的一部分。 此时的典当行,经营模式更加稳定: • 接收金银首饰、衣物、皮毛、古玩、字画等抵押物 • 由伙计或估价人员判断物品价值 • 按照“值多少、当多少”的原则放款 • 开具当票,写明物品、金额、期限和利息 • 到期后凭票赎取 典当行在当时承担的,主要是小额、短期、应急性的资金周转功能。 对普通百姓和小商人来说,它是银行体系尚不发达时,比较直接的融资渠道之一。 现代典当行仍然保留着“抵押物品、换取资金”的基本形式,但经营内容和规范程度已经发生很大变化。 传统典当常见抵押品: • 衣物、布匹 • 金银首饰 • 铜锡器皿 • 农具、家具 • 古玩、字画 • 钟表等耐用物品 现代典当常见业务: • 房产抵押 • 机动车质押 • 黄金、珠宝、名表等财产权利或动产抵押 • 财产权利质押等金融业务 现代典当行不再只是“衣物换钱”的小店,而更接近受监管的特殊工商企业。 无论古今,典当都围绕几个核心环节运行: 1. 验物:检查抵押品是否真实、完整、可估价。 2. 评估:判断物品价值,确定放款额度。 3. 收当:接收物品,开具凭证,发放借款。 4. 保管:在抵押期间妥善保管物品。 5. 赎当:借款人到期偿还本金和费用后取回物品。 6. 绝当:逾期未赎,典当行可按约定和法律规定处置抵押 品。 这六个环节,构成了典当业的基本业务链。 当票,是典当关系中的重要凭证。 它通常记载: • 抵押物品名称 • 数量、规格 • 当金数额 • 利率或费用 • 当期 • 赎回条件 • 逾期处理方式 当票不仅是借款凭证,也是双方权利义务的约定。 现代社会,这类凭证和合同关系更加规范。 典当的特点是:期限短、额度灵活、手续相对简便。 它适合应急周转,但并不一定适合长期融资。 历史上,部分典当机构确实存在利息较高、剥削较重的情况。 因此,典当行业长期受到民间文学、戏曲和小说的关注,也常被描写为穷人走投无路时的最后选择。 但从行业功能看,典当行提供的是一种以物换钱的融资方式。 其性质更接近“抵押借款”,而不是单纯的高利贷。 现代典当行则必须依法设立、规范经营,利率、费用、流程和合同条款都受到相应约束。 典当业的出现,说明社会资金流动和财产抵押关系已经发展到一定程度。 它的历史价值在于: • 推动了民间资金融通 • 提高了动产的变现能力 • 丰富了早期金融业态 • 为后来的抵押、质押制度提供了历史基础 从质库到解库,再到典当行,这条演变线背后,是人们对“临时用钱”和“财产抵押”的长期需求。 典当行的由来,可以概括为一句话: 它起源于古代以物品换取资金的抵押行为,经过质库、解库等历史形态,逐渐发展为规范的典当行业。 今天的典当行,虽然不再是民间金融的主角,但仍然在特定领域发挥着短期融资和资产变现的作用。 理解它的由来,不仅能看懂一个行业的历史,也能看到中国传统金融生活的一个侧面。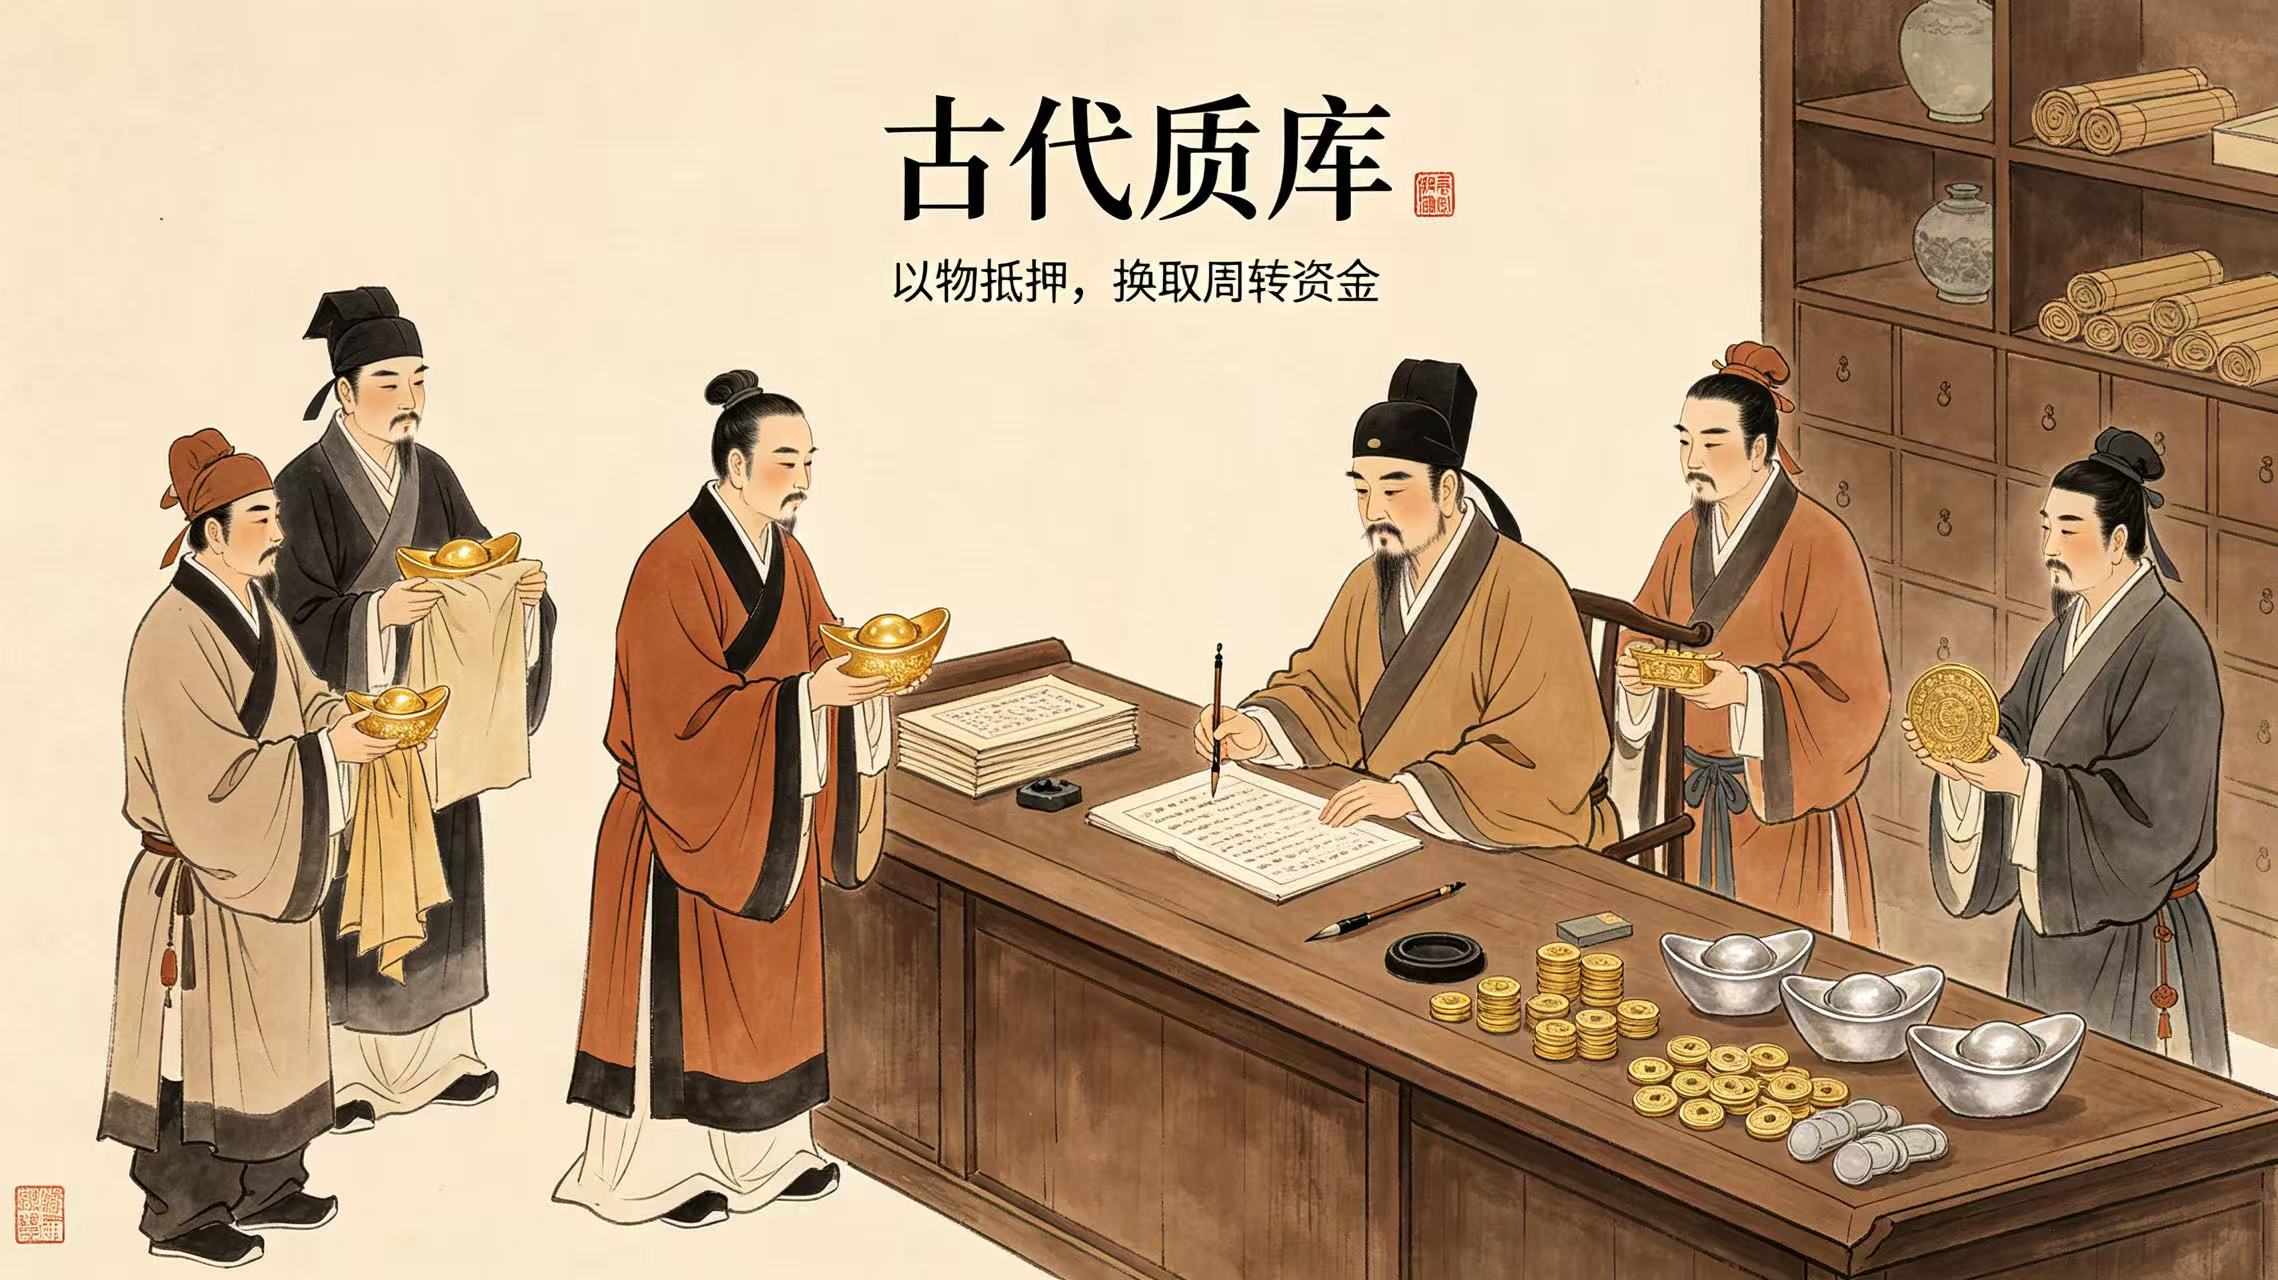
相关阅读
上一篇:黄金典当比卖金饰更划算?
下一篇:返回列表
高新店:科技五路CLASS国际公司B座903
中贸店:南稍门十字中贸广场美食街3楼北头
大都荟店:科技路305号西安大都荟南广场5号楼1层
四海唐人街店:太华北路四海唐人街6-1002